
Keuangan & Pembukuan UMKM
Optimalkan Keuangan Digital Print dengan Aplikasi Kasir
Ringkasan Cepat
Keuangan digital print perlu menghubungkan estimasi, pekerjaan, konsumsi bahan, waktu mesin, uang muka, pelunasan, piutang, dan margin setiap pesanan.
- Usaha digital print dapat terlihat ramai tetapi tetap mengalami tekanan kas ketika harga jual tidak menutup bahan, waktu mesin, finishing, rework, dan biaya kapasitas.
- Setiap pesanan juga dapat memiliki ukuran, material, jumlah, tenggat, uang muka, serta tahapan produksi berbeda.
- Sistem Kasir perlu menghubungkan transaksi dengan job costing agar pemilik melihat laba per pekerjaan, bukan hanya omzet harian.
Ringkasan dibuat untuk membantu pembaca memahami poin utama. Gunakan isi artikel lengkap sebagai sumber penjelasan.
Usaha digital print dapat terlihat ramai tetapi tetap mengalami tekanan kas ketika harga jual tidak menutup bahan, waktu mesin, finishing, rework, dan biaya kapasitas. Setiap pesanan juga dapat memiliki ukuran, material, jumlah, tenggat, uang muka, serta tahapan produksi berbeda. Sistem Kasir perlu menghubungkan transaksi dengan job costing agar pemilik melihat laba per pekerjaan, bukan hanya omzet harian.
Kontrol keuangan dimulai sebelum mesin berjalan, yaitu ketika spesifikasi dan estimasi disetujui. Data yang rapi dari quote hingga pelunasan membantu usaha menetapkan harga, mengendalikan pemborosan, menagih tepat waktu, dan memilih pekerjaan yang memberi kontribusi sehat.
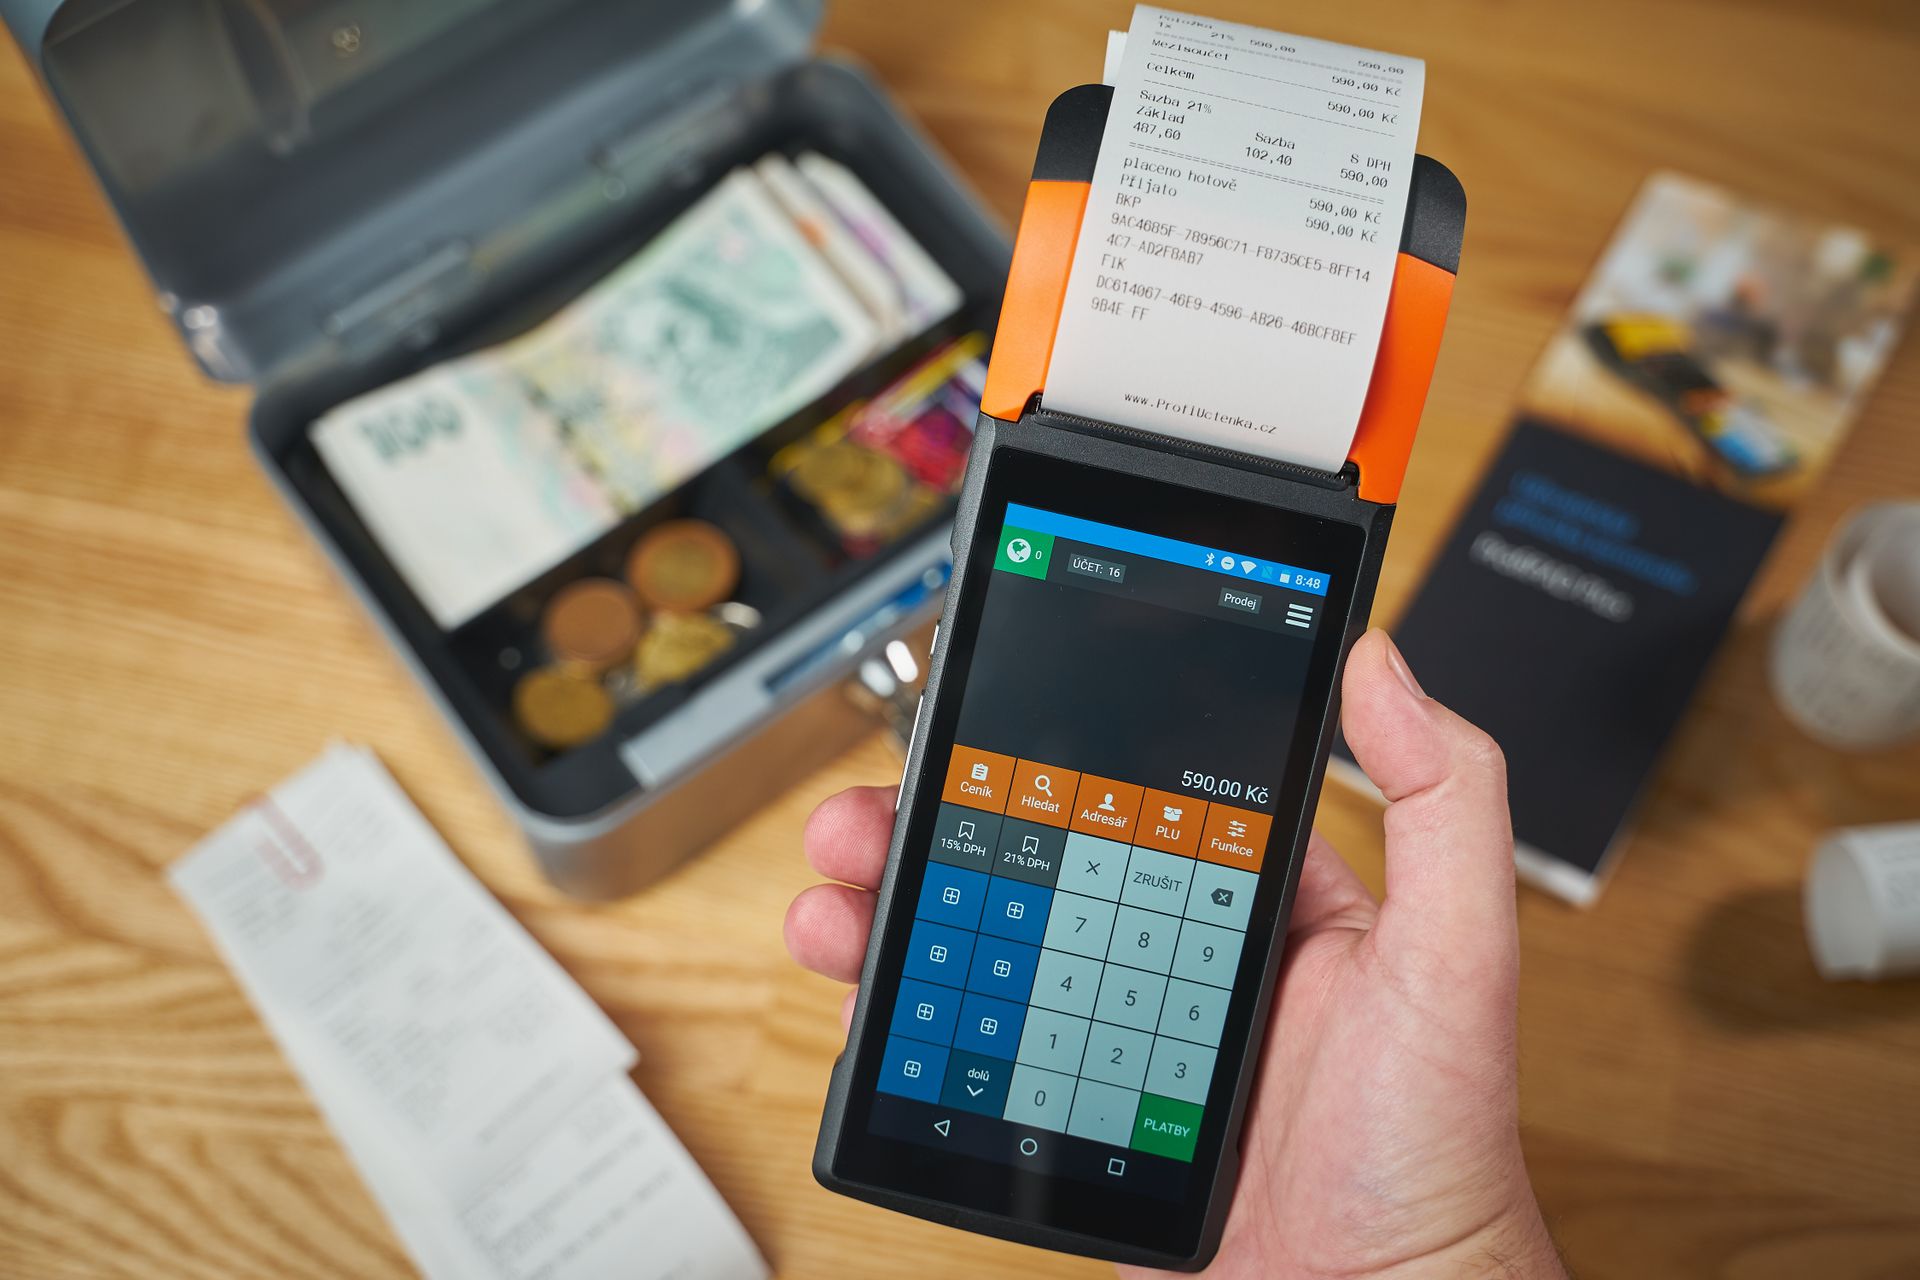
Penggunaan perangkat kasir mobile untuk mencetak struk transaksi dan mengelola keuangan usaha digital print
Jawaban singkat
Buat satu job ID untuk menghubungkan estimasi, bukti persetujuan, bahan, proses, operator, mesin, rework, invoice, pembayaran, dan penyerahan. Hitung margin berdasarkan pendapatan bersih dikurangi bahan aktual, jasa luar, tenaga langsung, fee pembayaran, serta biaya variabel lain yang dapat ditelusuri.
Pisahkan uang muka, pelunasan, piutang, dan settlement. Lakukan rekonsiliasi kas serta pembayaran setiap hari, sedangkan margin job dan waste ditinjau minimal setiap minggu.
Bangun alur quote-to-cash
Alur keuangan yang jelas mencegah pekerjaan masuk produksi tanpa spesifikasi atau persetujuan biaya. Setiap perubahan setelah approval menghasilkan revisi, bukan menimpa estimasi lama.
| Tahap | Dokumen | Kontrol | Dampak keuangan |
|---|---|---|---|
| Permintaan | brief | spesifikasi minimum | dasar estimasi |
| Estimasi | quotation | masa berlaku | harga dan margin |
| Persetujuan | approval | versi final | otorisasi kerja |
| Uang muka | receipt | payment reference | kas masuk/kewajiban |
| Produksi | job ticket | konsumsi aktual | biaya pekerjaan |
| Penyerahan | proof of delivery | sign-off | hak menagih |
| Pelunasan | invoice/payment | rekonsiliasi | kas/piutang |
Status komersial dan produksi perlu dipisahkan. Pekerjaan dapat siap cetak tetapi belum memenuhi syarat uang muka, atau selesai diproduksi tetapi belum diserahkan.
Standarkan estimasi
Estimasi mencantumkan ukuran, quantity, material, sisi cetak, warna, finishing, desain, proof, pengiriman, pajak, diskon, tenggat, serta asumsi. Gunakan price component agar staf tidak mengetik total tanpa dasar.
Tambahkan allowance yang wajar untuk setup dan waste berdasarkan bukti historis. Jangan menggunakan persentase umum untuk semua mesin atau material karena karakter produksinya berbeda.
Atur perubahan pekerjaan
Perubahan ukuran, file, bahan, quantity, atau tenggat dapat mengubah biaya. Buat change order dengan selisih harga, waktu, dan persetujuan pelanggan sebelum produksi dilanjutkan.
Simpan versi estimasi dan file yang terkait. Dengan demikian, sengketa dapat ditelusuri tanpa bergantung pada percakapan pribadi staf.
Hitung biaya bahan
Gunakan satuan dasar yang konsisten untuk kertas, tinta, vinyl, laminasi, board, dan bahan finishing. Pembelian per roll atau rim perlu dikonversi ke unit konsumsi yang dipakai job.
Catat bahan issued, used, returned, scrap, dan damaged. Selisih antara standar dan aktual membantu menemukan masalah setting, kualitas file, operator, mesin, atau material.
Masukkan waktu mesin
Tarif mesin tidak hanya berisi listrik. Pertimbangkan penyusutan atau sewa, maintenance, consumable, cleaning, kalibrasi, ruang, serta kapasitas produktif yang realistis.
Gunakan machine-hour rate sebagai alat manajemen, lalu pisahkan biaya yang benar-benar berubah dari biaya tetap ketika mengambil keputusan jangka pendek. Jangan menolak pekerjaan yang masih memberi kontribusi hanya karena seluruh biaya tetap dialokasikan secara kaku, tetapi jangan pula menetapkan harga permanen di bawah biaya total tanpa strategi.
Ukur tenaga langsung
Pekerjaan desain, prepress, operator, potong, laminasi, finishing, packing, dan pengiriman dapat memiliki driver berbeda. Catat waktu pada tahap yang material bagi keputusan; jangan membuat pencatatan sedetail mungkin bila biaya administrasinya lebih besar dari manfaat.
Gunakan standar waktu sebagai baseline dan actual time untuk analisis. Perbedaan menjadi bahan perbaikan proses, bukan otomatis kesalahan individu.
Kelola work in progress
Pekerjaan yang belum selesai mengikat bahan, waktu, dan uang muka. Dashboard WIP menampilkan job ID, pelanggan, nilai, uang muka, biaya terkumpul, tahap, tenggat, blocker, dan pemilik.
Tinjau aging WIP. Job lama dapat menunjukkan file belum disetujui, material kurang, mesin bermasalah, kapasitas macet, atau pelanggan belum melunasi syarat berikutnya.
Pisahkan uang muka dan pendapatan
Uang muka adalah kas masuk, tetapi pengakuan pendapatannya bergantung pada kebijakan dan penyelesaian kewajiban. Jangan memasukkan seluruh deposit sebagai laba saat pekerjaan belum dikerjakan.
Hubungkan setiap pembayaran dengan customer, job, invoice, metode, waktu, serta reference. Kelebihan pembayaran, pembatalan, dan pengembalian perlu memiliki prosedur serta persetujuan.
Kendalikan piutang
Untuk pelanggan korporasi, simpan limit, termin, purchase order, invoice, bukti penyerahan, tanggal jatuh tempo, dan histori pembayaran. Pekerjaan baru dapat ditahan bila limit atau aging melewati kebijakan.
Kelompokkan piutang berdasarkan umur dan alasan. Sengketa kualitas, dokumen kurang, invoice salah, atau proses approval pelanggan memerlukan tindakan berbeda.
Tetapkan syarat kredit berdasarkan risiko
Jangan memberi tempo hanya karena pelanggan sering memesan. Periksa histori pembayaran, nilai pesanan berjalan, konsentrasi, dokumen legal yang diperlukan, dan kemampuan usaha menanggung keterlambatan.
Tetapkan limit gabungan untuk invoice terbuka serta pekerjaan yang masih diproduksi. Ketika limit terlampaui, pilihan dapat berupa tambahan uang muka, pembayaran sebagian, jaminan pembelian, atau penundaan job. Pengecualian harus disetujui pihak yang tidak menerima insentif penjualan langsung.
Pantau days sales outstanding dan proporsi piutang lewat jatuh tempo, tetapi tetap buka detail pelanggan. Rata-rata dapat terlihat sehat walaupun satu pelanggan besar menahan sebagian besar kas.
Analisis margin per job
Pendapatan bersih job dikurangi bahan aktual, jasa luar, tenaga langsung, fee transaksi, kemasan, serta biaya variabel terkait menghasilkan contribution margin. Tambahkan alokasi biaya tetap secara konsisten untuk melihat profitabilitas jangka panjang.
Bandingkan quoted margin dengan actual margin. Variance dapat berasal dari harga beli, pemakaian, setup, rework, keterlambatan, diskon, atau perubahan yang tidak ditagihkan.
Jangan tertipu margin persentase
Pekerjaan bermargin tinggi tetapi memakan mesin lama dapat memberi kontribusi per jam lebih rendah. Lihat margin rupiah, margin per jam bottleneck, penggunaan kapasitas, serta risiko pembayaran bersama-sama.
Catat waste dan rework
Gunakan reason code seperti file salah, proof tidak disetujui, color mismatch, setting mesin, material cacat, finishing, kerusakan, atau perubahan pelanggan. Hubungkan rework dengan job asal.
Daftar kontrol mingguan meliputi:
Cocokkan bahan keluar, produk jadi, dan sisa yang kembali.
Tinjau waste bernilai tinggi serta pola berulang.
Bedakan rework internal dari perubahan pelanggan.
Pastikan biaya vendor luar memiliki bukti dan job ID.
Periksa pekerjaan selesai yang belum ditagih.
Tindak lanjuti piutang serta deposit tanpa aktivitas.
Verifikasi margin aktual sebelum menutup job.
Rencanakan kapasitas dan investasi
Ukur jam tersedia, setup, produksi, maintenance, downtime, serta antrean per mesin. Bottleneck menentukan throughput keseluruhan.
Sebelum membeli mesin, buat skenario volume, harga, margin, utilisasi, kebutuhan operator, maintenance, financing, dan nilai residu. Bandingkan dengan outsourcing atau menambah shift.
Buat proyeksi kas
Susun forecast 13 minggu berisi saldo awal, uang muka, pelunasan, penagihan piutang, pembelian bahan, jasa luar, gaji, sewa, maintenance, cicilan, pajak, dan belanja modal. Gunakan tanggal kas yang realistis.
Panduan pengelolaan keuangan usaha dari SBA menekankan pembukuan, balance sheet, cash-flow projection, dan analisis biaya-manfaat. Sesuaikan penerapannya dengan aturan serta praktik akuntansi yang berlaku bagi usaha di Indonesia.
Rekonsiliasi transaksi
Setiap hari cocokkan kas fisik, pembayaran digital, refund, dan settlement. Setiap minggu cocokkan job selesai dengan invoice serta biaya. Setiap bulan cocokkan bank, piutang, utang, persediaan, WIP, dan laporan laba rugi.
Pengecualian memiliki pemilik, bukti, nilai, umur, dan tenggat. Jangan menutup periode dengan menghapus selisih tanpa penjelasan.
Gunakan dashboard pemilik
Pantau sales order, revenue, contribution margin, WIP aging, on-time delivery, waste, rework, utilisasi bottleneck, piutang, kas, dan pekerjaan selesai-belum ditagih. Definisikan numerator, denominator, dan cut-off.
Gunakan Kasair sebagai konteks solusi transaksi dan artikel Kasair untuk praktik operasional lain. Pastikan kebutuhan job costing serta workflow produksi tersedia atau terhubung melalui integrasi yang teruji.
Rencana penerapan 30 hari
Minggu pertama membuat job ID, komponen harga, dan status. Minggu kedua membersihkan bahan, satuan, tarif mesin, serta payment. Minggu ketiga mengukur actual cost dan WIP. Minggu keempat merekonsiliasi margin, piutang, serta kas.
Mulai dengan satu jenis pekerjaan yang sering dikerjakan. Setelah data stabil, perluas ke kategori dengan proses berbeda dan sesuaikan cost driver.
FAQ
Mengapa omzet digital print belum menunjukkan laba?
Karena bahan, waste, waktu mesin, tenaga, finishing, rework, fee, dan piutang belum diperhitungkan.
Apa fungsi job ID?
Job ID menghubungkan estimasi, approval, produksi, biaya, invoice, pembayaran, dan penyerahan.
Bagaimana menghitung harga mesin?
Gunakan kapasitas produktif realistis serta biaya sewa atau penyusutan, maintenance, consumable, listrik, ruang, dan operator.
Apakah uang muka langsung menjadi pendapatan?
Tidak selalu. Perlakuannya mengikuti kewajiban pekerjaan dan kebijakan akuntansi usaha.
Apa metrik keuangan utama?
Pantau margin job, waste, rework, WIP aging, pekerjaan belum ditagih, piutang, kas, dan utilisasi bottleneck.
Kapan membeli mesin baru?
Setelah skenario permintaan, kapasitas, margin, biaya total, pendanaan, dan alternatif outsourcing menunjukkan manfaat yang memadai.
BACA SELANJUTNYA


