
Pembayaran Digital
Pembayaran NFC pada Sistem Kasir: Cara Kerja dan Risiko
Ringkasan Cepat
NFC hanya lapisan komunikasi; keberhasilan pembayaran tetap bergantung pada terminal, aplikasi, acquirer, otorisasi, ledger, dan rekonsiliasi.
- Near Field Communication memungkinkan perangkat bertukar data dalam jarak dekat, termasuk pada pembayaran contactless.
- Namun, keberadaan chip NFC pada ponsel atau tablet tidak otomatis membuat perangkat mampu menerima pembayaran.
- Sistem Kasir harus terhubung dengan solusi acceptance, penyelenggara, konfigurasi, dan perangkat yang telah memenuhi persyaratan relevan.
Ringkasan dibuat untuk membantu pembaca memahami poin utama. Gunakan isi artikel lengkap sebagai sumber penjelasan.
Near Field Communication memungkinkan perangkat bertukar data dalam jarak dekat, termasuk pada pembayaran contactless. Namun, keberadaan chip NFC pada ponsel atau tablet tidak otomatis membuat perangkat mampu menerima pembayaran. Sistem Kasir harus terhubung dengan solusi acceptance, penyelenggara, konfigurasi, dan perangkat yang telah memenuhi persyaratan relevan.
Pemilik bisnis perlu memisahkan tiga hal: NFC untuk membaca tag, NFC untuk kartu atau dompet contactless, dan Tap to Mobile yang menjadikan perangkat konsumen sebagai acceptance device. Ketiganya memiliki arsitektur, sertifikasi, keamanan, serta risiko yang berbeda.
Jawaban singkat
Gunakan penyedia pembayaran dan perangkat yang didukung resmi. Integrasikan POS melalui payment reference unik, status terverifikasi, idempotency, serta reconciliation. Jangan menyimpan data kartu mentah atau menganggap tap berhasil hanya karena layar berubah.
Uji success, decline, timeout, duplicate tap, jaringan putus, refund, reversal, settlement, baterai rendah, dan perangkat hilang. Sediakan fallback payment yang sah dan komunikasi sederhana kepada pelanggan.
Pahami alur contactless
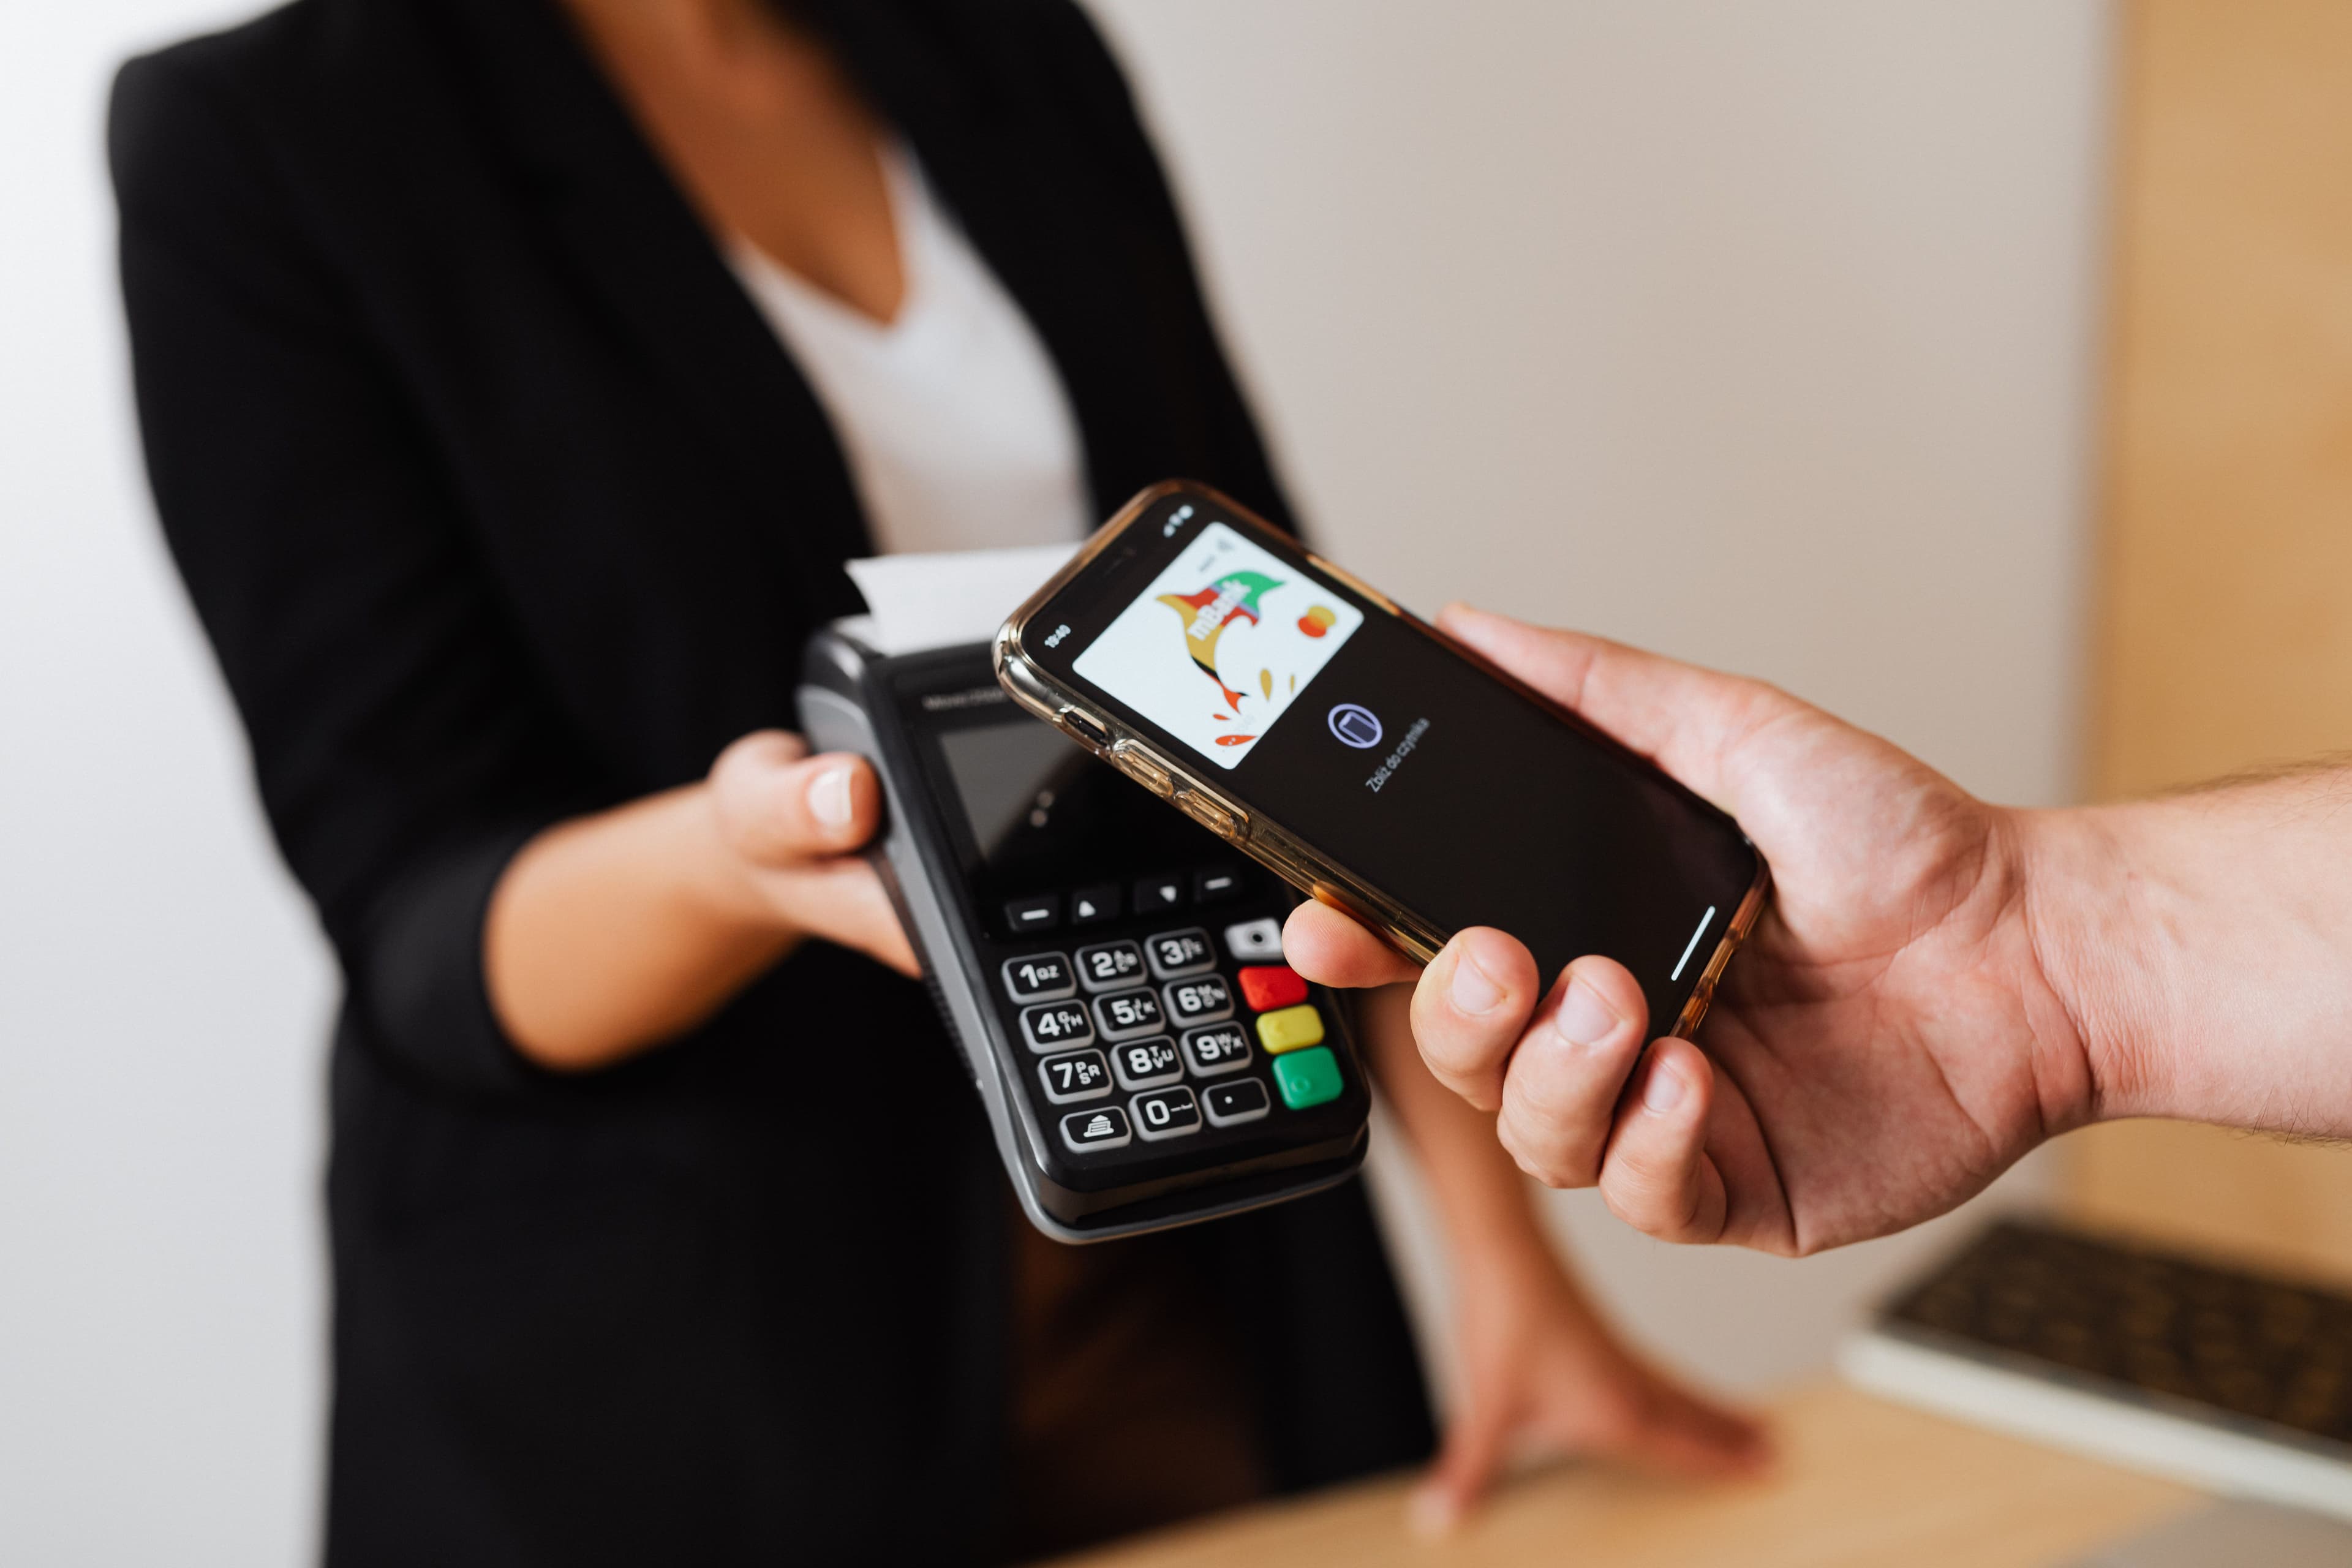
Pelanggan mendekatkan kartu atau perangkat NFC ke acceptance device. Perangkat dan chip bertukar data, payment application menjalankan kernel serta aturan, lalu transaksi diteruskan melalui acquirer dan jaringan untuk otorisasi sesuai metode.
EMVCo menjelaskan EMV Contactless Chip sebagai dukungan transaksi dengan contactless card dan perangkat NFC, serta menerbitkan spesifikasi dan proses evaluasi. Merchant tetap mengikuti provider serta ketentuan lokal yang berlaku.
| Komponen | Fungsi | Pemilik | Risiko |
|---|---|---|---|
| NFC antenna | komunikasi jarak dekat | device vendor | pembacaan gagal |
| Kernel | memproses contactless | solution vendor | incompatibility |
| POS | order dan amount | merchant | nilai salah |
| Payment app | attempt dan status | payment provider | duplicate |
| Acquirer | acceptance dan routing | provider | outage |
| Ledger | rekonsiliasi | merchant/provider | saldo tidak cocok |
Bedakan terminal tradisional dan Tap to Mobile
Terminal tradisional memakai hardware khusus. Tap to Mobile dapat menggunakan smartphone atau tablet NFC tanpa dongle tertentu, tetapi tetap memerlukan solusi, evaluasi, serta dukungan acquirer. Fitur NFC pada datasheet bukan bukti perangkat siap menerima pembayaran.
Evaluasi daftar perangkat, versi OS, patch, region, root atau jailbreak detection, attestation, screen lock, dan lifecycle. Uji casing karena posisi antenna dapat memengaruhi pengalaman tap.
Tentukan ownership perangkat. Bring-your-own-device memperbesar variasi serta risiko. Untuk kasir, perangkat terkelola lebih mudah dibatasi, diperbarui, dikunci, dan dihapus.
Integrasikan amount dan payment reference
POS membuat order dan amount, lalu payment layer membuat attempt ID. Amount, currency, order ID, terminal ID, user ID, waktu, dan provider reference diikat. Status sukses masuk dari callback atau inquiry yang terverifikasi.
Satu order dapat memiliki beberapa attempt, tetapi hanya attempt valid dialokasikan. Jangan membuat order baru ketika attempt pertama timeout. Lakukan inquiry memakai reference yang sama.
Aturan integrasi:
- generate order ID dan attempt ID unik;
- kirim amount dari server atau konteks terlindungi;
- validasi response dan signature;
- simpan status serta timestamp;
- proses webhook idempotent;
- tolak transisi state yang tidak valid;
- tampilkan pending secara eksplisit;
- rekonsiliasi dengan provider dan bank.
Lindungi data dan perangkat
Jangan menyimpan PAN, track data, cryptogram, PIN, atau credential pada notes dan log. Ikuti scope keamanan penyedia, standar, dan kewajiban yang relevan. POS cukup menyimpan token atau reference yang diperlukan untuk operasi.
Gunakan akun individual, least privilege, enkripsi, patching, app allowlist, remote lock, dan incident response. Pisahkan mode kasir dari aplikasi pribadi. Debug log dinonaktifkan atau disanitasi di produksi.
Jika perangkat hilang, blokir device, credential, dan sesi; periksa transaksi pending; lakukan remote wipe bila tersedia; lalu rekonsiliasi. Jangan hanya mengganti kata sandi pengguna.
Rancang pengalaman tap yang jelas
Tampilkan amount sebelum pelanggan tap. Beri petunjuk posisi antenna dan tunggu status final. Bunyi atau getaran harus konsisten tetapi tidak menjadi satu-satunya indikator.
Kasir perlu tahu perbedaan remove card, try again, declined, online required, timeout, dan approved. Pesan error memberi next action tanpa membuka detail sensitif. Retry hanya aktif ketika aman.
Untuk aksesibilitas, kombinasikan teks, warna, suara, dan haptic. Beri waktu cukup serta fallback bagi pelanggan yang kesulitan menggunakan contactless.
Tangani timeout, reversal, dan duplicate tap
Timeout dapat terjadi setelah provider menerima transaksi. Sistem menandai unknown atau pending, menjalankan inquiry, dan mencegah attempt baru sampai aman. Jika pelanggan perlu memakai metode lain, hubungan kedua attempt tetap disimpan.
Reversal bukan selalu refund. Reversal dapat membalik otorisasi atau transaksi sesuai lifecycle provider. Refund merujuk transaksi sukses dan mempunyai reference baru. UI serta laporan membedakan keduanya.
Duplicate tap dicegah melalui idempotency, terminal state, transaction reference, dan rule provider. Jangan mengandalkan kasir mengingat tap sebelumnya saat antrean ramai.
Rekonsiliasi payment dan settlement
Payment approved tidak sama dengan dana masuk rekening. Settlement dapat digabung per batch dan dikurangi fee atau adjustment. Rekonsiliasi membandingkan POS ledger, provider report, dan bank.
Daftar exception mencakup:
- POS paid tanpa provider transaction;
- provider success tanpa order;
- pending terlalu lama;
- duplicate amount dan waktu;
- reversal atau refund belum cocok;
- settlement kurang atau lebih;
- fee tidak sesuai konfigurasi;
- dispute tanpa owner.
Setiap exception memiliki nilai, umur, evidence, owner, dan resolution. Adjustment tidak boleh menutupi akar masalah.
Nilai performa dan kompatibilitas
Pantau tap success, retry, decline, timeout, authorization time, device error, version, model, location, serta provider. Pisahkan business decline dari technical failure.
Uji kartu dan wallet representatif yang disediakan untuk testing, posisi tap, casing, baterai, layar mati, thermal, dan jaringan. Gunakan perangkat serta skenario yang diizinkan provider.
Update OS atau payment app dapat mengubah perilaku. Lakukan staged rollout dan regression test sebelum seluruh fleet diperbarui.
Siapkan support dan penanganan sengketa
Receipt serta layar bantuan perlu menampilkan merchant, waktu, amount, masked reference, dan kanal kontak yang aman. Tim support dapat mencari transaction menggunakan reference tanpa meminta data kartu lengkap. Pisahkan pertanyaan penggunaan, payment pending, refund, dan dispute karena owner serta waktunya berbeda.
Jika pelanggan melaporkan transaksi ganda, periksa order, seluruh attempt, provider status, settlement, dan bank evidence yang tersedia. Jangan menjanjikan pengembalian sebelum status dipastikan, tetapi berikan nomor kasus serta pembaruan yang wajar.
Dokumentasikan escalation path ke acquirer dan provider, jam dukungan, bukti minimum, serta siapa yang boleh mengirim file. Lindungi attachment dan hapus sesuai retensi. Post-mortem pada kasus berulang perlu memperbaiki UI, timeout, retry, atau training.
Kelola perubahan acceptance
Perubahan terminal profile, kernel, payment app, provider SDK, OS, atau certificate dapat memengaruhi transaksi. Simpan daftar komponen dan versi pada setiap perangkat. Change window mempunyai test plan, approval, rollout group, monitoring, dan rollback.
Jangan mengubah beberapa layer sekaligus jika tidak perlu. Canary rollout membantu memisahkan penyebab. Setelah rilis, monitor decline serta technical failure menurut versi dan model.
Dokumentasikan versi terakhir yang stabil dan cara kembali. Perangkat yang gagal update masuk karantina operasional sampai statusnya diketahui, bukan dibiarkan melayani transaksi dengan konfigurasi campuran.
Jalankan pilot aman
Mulai dari satu outlet, sedikit perangkat, nilai serta jam terbatas. Latih pengguna pada amount confirmation, tap, pending, inquiry, fallback, refund, dan closing. Jangan mengejar kecepatan sebelum akurasi stabil.
Simulasikan jaringan putus, pelanggan tap dua kali, app restart, device swap, callback terlambat, dan settlement mismatch. Kriteria lulus mencakup transaction integrity, security, usability, support, serta rekonsiliasi.
Gunakan artikel Kasair untuk memperluas kontrol pembayaran. Evaluasi integrasi Kasair hanya dengan provider dan perangkat yang benar-benar digunakan.
FAQ
Apakah semua ponsel NFC dapat menerima pembayaran?
Tidak. Perangkat, OS, solusi acceptance, acquirer, region, evaluasi, dan konfigurasi harus didukung. Chip NFC saja tidak cukup.
Apakah NFC sama dengan QRIS?
Tidak. NFC menggunakan komunikasi jarak dekat, sedangkan QR memakai kode visual. Keduanya dapat mendukung pembayaran tetapi arsitektur serta prosesnya berbeda.
Apa yang dilakukan ketika tap timeout?
Simpan reference, lakukan inquiry, dan cegah retry buta. Beri status serta instruksi jelas kepada kasir dan pelanggan sesuai prosedur provider.
Apakah data kartu disimpan di POS?
Hindari penyimpanan data kartu mentah. Gunakan token atau reference yang diberikan solusi dan ikuti scope keamanan serta kewajiban yang berlaku.
Mengapa settlement tidak sama dengan penjualan?
Perbedaan dapat berasal dari fee, timing, refund, reversal, dispute, atau batch. Cocokkan transaksi detail dengan provider serta bank.
Kapan NFC layak diperluas?
Setelah kompatibilitas, keamanan, performa, pengalaman, fallback, support, dan rekonsiliasi terbukti pada pilot representatif.
BACA SELANJUTNYA


